Vous avez besoin d’un conseil pour vos projets ?

Nous vous rappelons pour organiser un rendez-vous !

TOUS LES CHAMPS SONT OBLIGATOIRES

Veuillez renseigner votre nom.
Veuillez renseigner votre prénom.
Veuillez renseigner votre e-mail.
Veuillez renseigner votre numéro de téléphone.
Veuillez renseigner votre objet.

Nos traitons les données recueillies pour répondre à votre demande. Pour en savoir plus sur la gestion de vos données personnelles et pour exercer vos droits, reportez-vous à la notice ci-jointe.

Girardin industriel : pourquoi agir avant le 31 décembre 2026 ?

Mis à jour le 10 novembre 2026

L’essentiel en 30 secondes

  • Le Girardin industriel permet d’obtenir une réduction d’impôt supérieure à la somme investie, en une seule fois, l’année suivant la souscription.
  • Pour alléger l’impôt sur vos revenus 2026, payé en 2027, le matériel financé doit être mis en service avant le 31 décembre 2026.
  • Les règles 2026 sont stables, mais l’avenir du dispositif au delà de 2029 reste incertain.
  • C’est un placement fiscal, pas un placement de capital : la somme versée n’est pas restituée.

Le Girardin industriel, en quelques mots

Le Girardin industriel est un dispositif de défiscalisation qui encourage le financement d’équipements productifs neufs dans les territoires ultramarins. Il est codifié à l’article 199 undecies B du Code général des impôts et a été instauré en 2003 par la loi de programme pour l’Outre Mer, qui porte le nom de Brigitte Girardin, alors ministre.

Concrètement, vous entrez au capital d’une société de portage. Cette société achète le matériel et le loue à une entreprise ultramarine. La réduction d’impôt s’applique au titre de l’année de mise en service du matériel, et vous conservez vos parts pendant cinq ans, faute de quoi l’administration reprend l’avantage. À l’issue de la cinquième année, le matériel est cédé pour un euro symbolique à l’exploitant et la société est dissoute.

Engins de chantier, véhicules utilitaires, équipements agricoles ou de pêche, matériel de production d’énergie renouvelable : ces investissements soutiennent directement l’activité des entreprises en Guadeloupe, Martinique, Guyane, à La Réunion ou à Mayotte.

Pourquoi novembre 2026 est le bon moment

Une fenêtre qui se referme. Un matériel mis en service avant le 31 décembre 2026 réduit l’impôt sur les revenus de 2026, payé en 2027. Les opérations de fin d’année sont souvent très demandées : mieux vaut anticiper plutôt que de découvrir en décembre qu’il ne reste plus de places.

Des règles 2026 confirmées. Le projet de loi de finances pour 2026 prévoyait une baisse d’environ 25 % des taux. Cette mesure a été supprimée lors de la navette parlementaire et ne figure pas dans la loi de finances promulguée le 19 février 2026.

Un avenir encore à écrire. Le dispositif est réservé aux investissements mis en service jusqu’au 31 décembre 2029. Les députés avaient voté le 30 octobre 2026 une prolongation jusqu’en 2034, mais elle est tombée avec le rejet du projet de budget 2027 le 4 novembre. Le Sénat pourrait la réintroduire, sans aucune garantie. Profiter du cadre actuel, connu et stable, reste la démarche la plus sûre.

Combien rapporte le Girardin industriel ?

La rentabilité correspond à l’écart entre la réduction d’impôt obtenue et la somme versée. En 2026, les opérations sérieuses affichent une rentabilité de 10% en un an. Elle varie selon la période : les opérations souscrites en début d’année présentent généralement un taux plus attractif. En fin d’année, la rentabilité est donc plus modeste, mais l’intérêt demeure pour qui souhaite réduire son impôt 2026.

Exemple illustratif. Un foyer dont l’impôt sur les revenus 2026 s’élève à 12 000 € investit environ 10 910 € dans une opération affichant une rentabilité de 10%. En 2027, il bénéficie d’une réduction de 12 000 €, soit un gain net d’environ 1 090 €. Ce chiffrage est donné à titre pédagogique : chaque opération affiche ses propres conditions.

Quel montant défiscaliser au maximum ?

Le Girardin industriel bénéficie d’un traitement favorable. Le plafonnement global des niches fiscales s’élève à 18 000 € pour un foyer qui investit outre mer, et seule la part de la réduction que conserve l’investisseur entre dans ce plafond. La réduction brute maximale atteint ainsi 40 909 € pour une opération de plein droit et 52 941 € avec agrément fiscal.

Point de vigilance : la réduction se calibre sur votre impôt réel. Une réduction supérieure à l’impôt dû n’est pas remboursée, d’où l’intérêt d’un dimensionnement précis réalisé avec votre conseiller.

Les risques à connaître

Le Girardin industriel est un dispositif puissant, donc encadré. Les principaux risques sont fiscaux, avec la remise en cause de la réduction, et financiers, liés à la responsabilité d’associé de la société de portage. La solidité de l’exploitant est essentielle : une défaillance pendant les cinq ans peut entraîner la remise en cause de la réduction d’impôt.

L’État renforce aussi ses contrôles. Le projet de budget 2027 transmis au Sénat prévoit des visites et des saisies chez les monteurs d’opérations, sur autorisation du juge, ainsi qu’une solidarité de paiement pour ceux qui recourent à des manœuvres frauduleuses. Raison de plus pour sélectionner un monteur expérimenté, qui propose une garantie fiscale, et pour vous faire accompagner.

Le Girardin industriel, pour quels profils ?

Le dispositif convient aux contribuables fortement imposés, qui ont déjà utilisé les leviers classiques comme le plan d’épargne retraite, et qui acceptent l’idée d’un apport définitif en échange d’une réduction d’impôt supérieure. En pratique, il devient généralement pertinent à partir d’environ 10 000 € d’impôt sur le revenu.

Chefs d’entreprise, professions libérales et cadres dirigeants sont souvent concernés, en complément d’une réflexion sur l’optimisation de la rémunération du dirigeant.

Le Girardin industriel ne se substitue pas à une stratégie patrimoniale : il s’y intègre. Au Groupe Sarro, nous l’étudions au cas par cas, après analyse de votre fiscalité globale.
Questions fréquentes

Que devient la somme investie ? Elle n’est pas restituée. Votre gain provient exclusivement de la réduction d’impôt, supérieure à votre apport.

À quel moment s’applique la réduction d’impôt ? Sur l’impôt de l’année de mise en service du matériel, soit en 2027 pour une opération réalisée en 2026.

Jusqu’à quand souscrire pour réduire l’impôt payé en 2027 ? Le matériel doit être mis en service avant le 31 décembre 2026. Les monteurs fixent leurs propres dates limites, souvent avant la fin de l’année : il est préférable d’anticiper.

Girardin industriel et plafond des niches fiscales : comment ça fonctionne ? Seule la fraction de la réduction conservée par l’investisseur est retenue, dans la limite de 18 000 € par foyer.

Quel avenir pour le dispositif après 2029 ? À ce jour, l’échéance légale reste fixée à fin 2029. Une prolongation est discutée au Parlement mais n’est pas acquise.

Faire le point avec un conseiller

Vous souhaitez savoir si le Girardin industriel a sa place dans votre stratégie 2026 ? Nos conseillers en gestion de patrimoine étudient votre situation fiscale et vous orientent vers les solutions adaptées. C’est aussi l’occasion de réaliser votre bilan patrimonial de fin d’année.

Cet article est fourni à titre d’information et ne constitue pas un conseil personnalisé. Tout investissement en Girardin industriel comporte des risques et nécessite une étude préalable de votre situation.
Pacte Dutreil 2026 : ce qui change pour transmettre votre entreprise

Le Pacte Dutreil reste, en 2026, le principal levier fiscal pour transmettre une entreprise familiale à moindre coût : il permet d’exonérer 75 % de la valeur des titres transmis, par donation ou succession, sous conditions.

Mais depuis la loi de finances pour 2026, entrée en application le 21 février dernier, les règles du jeu se durcissent sensiblement : l’engagement de conservation s’allonge, et certains actifs sortent du champ de l’exonération. Pour les chefs d’entreprise qui envisagent de transmettre leur société à leurs enfants ou à un repreneur familial, ces évolutions imposent d’anticiper plus tôt, et plus rigoureusement, qu’auparavant. Selon la Direction générale des entreprises, environ 500 000 dirigeants seraient susceptibles de partir à la retraite sur la décennie 2020, et 37 000 transmissions d’entreprises ont déjà été recensées en 2024. À Montpellier comme ailleurs en France, la question n’est donc plus de savoir si l’entreprise sera un jour transmise, mais comment l’organiser au mieux sur le plan fiscal, juridique et familial.

Le Pacte Dutreil : rappel du principe

Le Pacte Dutreil (article 787 B du Code général des impôts) permet d’exonérer 75 % de la valeur des titres d’une entreprise lors d’une donation ou d’une succession, à condition de respecter plusieurs engagements de conservation. Il s’applique aux sociétés exerçant une activité industrielle, commerciale, artisanale, agricole ou libérale, ainsi qu’aux sociétés holdings, à condition qu’elles soient animatrices, c’est à dire qu’elles pilotent effectivement leurs filiales opérationnelles, et non de simples holdings patrimoniales.

Le dispositif repose sur trois engagements cumulatifs : un engagement collectif de conservation d’au moins deux ans, portant sur au moins 17 % des droits financiers et 34 % des droits de vote pour une société non cotée (10 % et 20 % pour une société cotée), un engagement individuel de conservation pris par chaque bénéficiaire de la transmission, et l’exercice d’une fonction de direction pendant la durée de l’engagement collectif, puis pendant les trois années suivant la transmission.

Ce qui change avec la loi de finances 2026

Un engagement individuel porté de 4 à 6 ans

Depuis le 21 février 2026, la durée de l’engagement individuel de conservation passe de 4 à 6 ans, retrouvant ainsi la durée initiale du dispositif. Cumulée à l’engagement collectif de 2 ans, la durée totale pendant laquelle les héritiers ou donataires doivent conserver leurs titres peut atteindre 8 ans, contre 6 ans auparavant. Concrètement, un chef d’entreprise qui transmet ses titres à ses enfants aujourd’hui doit intégrer que ceux ci resteront engagés sur une durée proche d’une décennie avant de pouvoir céder librement leur participation sans remettre en cause l’avantage fiscal obtenu.

Des actifs désormais exclus de l’exonération de 75 %

Autre changement notable : les actifs qui ne sont pas strictement affectés à l’activité professionnelle de l’entreprise sortent de l’assiette bénéficiant de l’exonération de 75 %. Sont notamment visés les résidences et logements, les véhicules de tourisme, les yachts, les objets d’art ainsi que les vins et alcools détenus par la société, y compris via une structure holding. La trésorerie de l’entreprise reste quant à elle éligible à l’exonération, à condition d’être affectée à l’activité.

Pour les sociétés dotées d’une trésorerie importante ou d’actifs de confort logés dans la structure, un audit préalable à la transmission devient indispensable afin de distinguer précisément ce qui reste exonéré de ce qui ne l’est plus, et d’ajuster si besoin l’organisation du patrimoine professionnel avant d’engager la transmission.

Pourquoi anticiper dès maintenant

Ces nouvelles règles ne remettent pas en cause l’intérêt du Pacte Dutreil : un taux d’exonération de 75 % reste l’un des dispositifs les plus favorables du droit fiscal français pour la transmission d’entreprise. Le dispositif se cumule d’ailleurs toujours avec l’abattement classique en ligne directe de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, et avec la réduction de droits de 50 % applicable en cas de donation en pleine propriété réalisée avant 70 ans.

Mais ces évolutions renforcent l’importance d’anticiper. Plus l’engagement de conservation s’allonge, plus il est utile de structurer la transmission en amont : mise en place ou vérification du caractère animateur d’une holding existante, démembrement de propriété (donation de la nue propriété avec conservation de l’usufruit par le dirigeant), ou donation progressive des titres sur plusieurs années pour lisser la fiscalité et associer les enfants par étapes à la gouvernance de l’entreprise.

Autre point de vigilance pour les dirigeants qui détiennent leur patrimoine professionnel via une holding : la loi de finances 2026 instaure par ailleurs une taxe spécifique de 20 % sur les actifs non affectés à l’activité, au sein des holdings soumises à l’impôt sur les sociétés dont l’actif dépasse 5 millions d’euros et dont les revenus sont majoritairement passifs. Un sujet distinct du Pacte Dutreil, mais qui concerne souvent les mêmes dirigeants, et qui mérite d’être intégré à la réflexion patrimoniale globale.

L’accompagnement du Groupe Sarro pour transmettre votre entreprise

Transmettre une entreprise ne se résume pas à un acte notarié signé au dernier moment : c’est un projet qui se prépare sur plusieurs années, en lien avec l’expert-comptable, le notaire et, le plus souvent, un avocat fiscaliste. Chez Groupe Sarro, nous accompagnons les chefs d’entreprise de la région montpelliéraine dans la structuration de leur transmission : valorisation de l’entreprise, arbitrage entre donation, démembrement ou cession, et articulation avec la stratégie patrimoniale globale du dirigeant et de sa famille.

Comme pour la question de l’optimisation de la rémunération du dirigeant, la transmission d’entreprise s’inscrit dans une réflexion patrimoniale d’ensemble : plus les leviers sont anticipés tôt (rémunération, épargne retraite, transmission), plus la marge de manœuvre fiscale reste importante. Pour faire le point sur votre situation, un audit patrimonial et stratégique avec nos équipes permet d’identifier, au cas par cas, la meilleure organisation pour transmettre votre entreprise dans les meilleures conditions : https://www.groupesarro.com/metier/audit-strategie-patrimoniale/.

Pour les dirigeants dont la transmission s’accompagne d’enjeux de gouvernance familiale plus larges (plusieurs héritiers, patrimoine professionnel et personnel à articuler), notre pôle Family Office peut également intervenir en complément : pour aller plus loin sur les autres nouveautés fiscales 2026 en matière de transmission (abattements, assurance vie, donations familiales), retrouvez également notre article Transmission de patrimoine 2026 : 5 erreurs à éviter.

Foire aux questions

Le Pacte Dutreil s’applique-t-il aux holdings ?

Les holdings animatrices sont éligibles à l’exonération Dutreil. Elles sont en effet assimilées à des sociétés opérationnelles, lorsqu’elles ont pour activité principale la conduite de la politique de leur groupe et le contrôle de leurs filiales, qui exercent des activités opérationnelles.

Que se passe-t-il si l’engagement de conservation n’est pas respecté ?

Le non-respect de l’engagement de conservation, collectif ou individuel, entraîne en principe la remise en cause rétroactive de l’exonération de 75 %, avec paiement des droits de mutation initialement exonérés, assortis des intérêts de retard. Certaines cessions entre bénéficiaires du pacte ou cas de force majeure peuvent toutefois être tolérés : un conseil au cas par cas est recommandé avant toute opération sur les titres.

Le Pacte Dutreil se cumule-t-il avec d’autres avantages fiscaux ?

Oui. Il se cumule avec l’abattement classique en ligne directe de 100 000 € par parent et par enfant (renouvelable tous les 15 ans, montant maintenu par la loi de finances 2026), ainsi qu’avec la réduction de droits de 50 % applicable lorsque la donation est consentie en pleine propriété par un donateur âgé de moins de 70 ans.

Depuis quand les nouvelles règles s’appliquent-elles ?

La loi n° 2026-103 du 19 février 2026 s’applique aux transmissions réalisées à compter du 21 février 2026. Les transmissions effectuées avant cette date restent soumises aux anciennes règles (engagement individuel de 4 ans notamment).

Transmission de patrimoine en 2026 : les 5 erreurs qui coûtent cher

La transmission de patrimoine est souvent perçue comme un sujet qui peut attendre. C’est précisément cette attente qui coûte cher, parfois très cher, aux familles.

Et 2026 rend le sujet d’autant plus actuel : la loi de finances promulguée le 19 février 2026 a modifié plusieurs règles clés (abattements, Pacte Dutreil, fiscalité des donations) qui changent la donne pour ceux qui préparent, ou reportent, la transmission de leur patrimoine.

Au Groupe Sarro, nos conseillers accompagnent chaque année des familles et des chefs d’entreprise de la région de Montpellier dans cette réflexion. Nous observons régulièrement les mêmes erreurs de transmission de patrimoine, celles qui transforment une opération qui aurait pu être sereine et optimisée en une source de droits élevés, de tensions familiales ou d’occasions manquées. Voici les 5 erreurs les plus fréquentes, actualisées avec les nouveautés fiscales de 2026, et la manière de les éviter :

Erreur n°1 Attendre trop longtemps avant d’organiser sa transmission

Le réflexe le plus répandu consiste à repousser la question à plus tard, souvent jusqu’au moment où elle devient urgente, donc plus difficile à optimiser. Or transmettre tôt permet d’utiliser plusieurs fois les abattements fiscaux, chacun se renouvelant tous les 15 ans. Un couple qui commence à donner à ses enfants à 55 ans dispose potentiellement de deux ou trois cycles de 15 ans avant la succession, contre un seul pour qui attend 75 ans.

Pour ceux souhaitant transmettre une entreprise grâce au dispositif Dutreil (permettant de réduire de 75% la valeur de la société à transmettre) les délais ont également été revu : la durée d’engagement individuel de conservation des titres pour les donataires (ceux qui reçoivent la donation) est passée de 4 à 6 ans, ce qui retarde encore la liquidité pour les héritiers d’une entreprise familiale. Plus la préparation démarre tard, plus les marges de manœuvre se réduisent.

Erreur n°2 : mal connaître les abattements, et leurs évolutions récentes

Les abattements sont le cœur de l’optimisation successorale, et 2026 apporte plusieurs changements qu’il est utile de connaître avant toute décision.

  • L’abattement en ligne directe (parent vers enfant) reste fixé à 100 000 euros tous les 15 ans. Ce montant est gelé depuis 2012 : avec l’inflation, son pouvoir d’achat réel diminue chaque année.
  •  Il existe toujours le don exonéré de sommes d’argent (Don « Sarkozy) qui permet de transmettre jusqu’à 31 865€ par parent et par enfant et par grand-parent par petit-enfant. Attention le donateur doit avoir moins de 80 ans et le donataire plus de 18 ans.
  • Pour les beaux-enfants, l’abattement reste de 1 594 euros par personne. Le taux de taxation reste toutefois élevé (60 %) au-delà de ce montant. Un point à revoir en priorité pour les familles recomposées.
  • Les dons familiaux : Un abattement supplémentaire de 100 000 € pour l’achat immobilier en complément des abattements classiques peut s’appliquer pour financer l’achat d’un bien immobilier, neuf ou ancien avec travaux de rénovation.
  • Les primo-accédants peuvent bénéficier d’une exonération pour l’achat d’un logement ancien en résidence principale, jusqu’à 100 000 euros par donateur, jusqu’au 30 juin 2027.

Ignorer ces évolutions, ou continuer à raisonner avec les règles d’il y a cinq ans, conduit souvent à sous utiliser des dispositifs pourtant accessibles, ou à l’inverse à manquer une fenêtre temporaire.

Lors d’un don de sommes d’argent, il est possible d’intégrer un pacte adjoint : le donataire garde la maîtrise de la gestion des fonds jusqu’aux 25 ans du donataire. Cela est particulièrement intéressant quand les grands-parents donnent à des petits-enfants mineurs.

Le saviez-vous ? Lors d’un don quel qu’il soit, il est important de se rapprocher de son conseil pour la nature du don : don partage, don en avance de succession, don hors part successoral… Il existe différents dons et bien le choisir permet d’éviter de futurs soucis successoraux.

Erreur n°3 : oublier de protéger son conjoint

La transmission se pense trop souvent uniquement du parent vers l’enfant, en oubliant l’époux ou l’épouse survivant. Donation entre époux, démembrement de propriété entre usufruit et nue propriété, choix du régime matrimonial : plusieurs outils permettent de sécuriser le niveau de vie du conjoint sans pénaliser la génération suivante.

Ce point mérite une attention particulière dans les familles recomposées, justement à la lumière du relèvement de l’abattement applicable aux beaux-enfants évoqué plus haut : la répartition entre enfants, beaux-enfants et conjoint doit être revue à la lumière de ces nouveaux montants.

Erreur n°4 : négliger la clause bénéficiaire de l’assurance vie

L’assurance vie reste l’un des outils de transmission les plus puissants, comme nous l’expliquions dans notre article sur l’assurance vie en 2026. Pourtant, sa clause bénéficiaire est fréquemment mal rédigée, jamais mise à jour après un divorce, un remariage ou une naissance, voire totalement oubliée. Le résultat : le capital revient à une personne qui n’était plus la bénéficiaire souhaitée, ou perd une partie de son avantage fiscal.

Erreur n°5 : ne pas anticiper la transmission de l’entreprise et de l’immobilier professionnel

Pour un chef d’entreprise, la transmission ne se limite pas au patrimoine personnel : elle concerne aussi l’outil professionnel. Le Pacte Dutreil, qui permet une exonération de 75 % sur les parts d’entreprise transmises, reste un dispositif central, mais son régime s’est nettement durci depuis le 21 février 2026.

  • La durée d’engagement individuel de conservation des titres passe de 4 à 6 ans.
  • la loi de finance 2026 a exclu certains bien somptuaires du dispositif (yacht, bois, vins, montres, logement non affecté à l’activité…). Il est important d’analyser de façon approfondie un projet de donation avec pacte Dutreil.

Concrètement, un chef d’entreprise qui détient de l’immobilier locatif dans sa société doit désormais envisager de séparer l’outil professionnel de l’investissement immobilier avant toute transmission, sous peine de perdre le bénéfice de l’exonération sur cette partie du patrimoine.

Comment transmettre son patrimoine sereinement en 2026 ?

Chacune de ces erreurs se corrige d’autant mieux qu’elle est identifiée tôt. Un audit et stratégie patrimoniale permet de faire le point sur votre situation actuelle et sur les leviers disponibles compte tenu des règles 2026. Pour les patrimoines familiaux plus complexes, impliquant plusieurs générations, entreprise et immobilier, l’approche Family Office offre une coordination globale entre les dimensions juridique, fiscale, financière et successorale, avec un interlocuteur unique.

Vous souhaitez faire le point sur votre situation ? Contactez nos conseillers à Montpellier pour un premier rendez vous.

Questions fréquentes sur la transmission de patrimoine

Quel est le montant de l’abattement pour une donation à un enfant en 2026 ?

L’abattement en ligne directe reste fixé à 100 000 euros par parent et par enfant, renouvelable tous les 15 ans. Ce montant est gelé depuis 2012 et n’a pas été revalorisé par la loi de finances 2026.

Le Pacte Dutreil est il toujours intéressant en 2026 ?

Oui, il reste l’outil de référence pour transmettre une entreprise avec une exonération de 75 % de la valeur (exonération de droits de 50% si une donation est réalisée en pleine propriété, avant 70 ans), mais son régime s’est durci depuis le 21 février 2026 : l’engagement de conservation passe de 4 à 6 ans, et les logements détenus par la société sont exclus de l’exonération, sauf exceptions limitées. Un accompagnement est recommandé pour restructurer le patrimoine professionnel en amont.

Peut on encore transmettre via l’assurance vie en franchise de droits ?

Oui, l’assurance vie conserve un cadre fiscal avantageux pour la transmission, avec en 2026 une fenêtre exceptionnelle : un abattement pouvant atteindre 152 500 euros par bénéficiaire pour les donations réalisées cette année sur des versements effectués avant les 70 ans du souscripteur est en projet, mais doit encore être voté.

À partir de quel âge faut il commencer à préparer sa transmission ?

Il n’existe pas d’âge minimum : plus la préparation démarre tôt, plus il est possible d’utiliser plusieurs cycles de 15 ans pour renouveler les abattements et lisser la fiscalité dans le temps.

En résumé

Attendre, mal connaître les abattements, oublier son conjoint, négliger l’assurance vie ou ignorer les nouvelles règles du Pacte Dutreil : ce sont les 5 erreurs qui coûtent le plus cher en matière de transmission de patrimoine. La loi de finances 2026 rebat certaines cartes, dans un sens parfois plus favorable (abattement beaux-enfants), parfois plus contraignant (Pacte Dutreil). Faire le point avec un conseiller reste la meilleure façon de transformer ces règles en stratégie plutôt qu’en source de mauvaises surprises.

La retraite progressive dès 60 ans : préparez votre transition.

La transition vers la retraite est une étape majeure dans la vie professionnelle. Jusqu’à récemment, la retraite progressive n’était accessible qu’au plus tôt deux ans avant l’âge légal de départ, ce qui limitait son intérêt pour de nombreux salariés.

Avec la réforme récente et l’accord signé en novembre 2024, cette situation évolue : depuis le 1er septembre 2025, la retraite progressive est accessible dès 60 ans, ouvrant de nouvelles opportunités pour celles et ceux qui souhaitent réduire leur activité progressivement tout en sécurisant leurs revenus.

Si vous êtes salarié à Montpellier ou dans l’Hérault et que vous envisagez cette étape, il est essentiel de comprendre le fonctionnement, les conditions et les impacts de ce dispositif pour votre pension et votre stratégie patrimoniale.

Qu’est-ce que la retraite progressive ?

La retraite progressive permet de réduire son temps de travail tout en percevant une partie de sa pension de retraite. Concrètement, vous continuez à travailler à temps partiel, vous percevez une fraction de votre retraite et vous continuez à cotiser, ce qui vous permet d’acquérir de nouveaux droits dans votre retraite de base et complémentaire. Ce mécanisme vise à faciliter la transition vers la retraite en réduisant la charge de travail sans rompre complètement avec la vie professionnelle et en maintenant un niveau de revenus stable.

Selon votre situation, ce choix peut être une solution idéale pour préparer sereinement votre départ, tout en optimisant vos droits à long terme.

Qui peut bénéficier de la retraite progressive à Montpellier et dans l’Hérault ?

Pour bénéficier de la retraite progressive, certaines conditions doivent être remplies :

  • Justifier d’au moins 150 trimestres cotisés
  • Réduire son temps de travail ou ses revenus
  • Obtenir l’accord de l’employeur (le refus est possible uniquement pour raisons économiques légitimes)

Un projet de loi est en discussion pour renforcer la transparence de l’employeur en cas de refus, en précisant l’impact de la réduction du temps de travail sur l’organisation et les besoins de recrutement. Ces dispositions concernent la retraite de base et les régimes complémentaires, avec une probable harmonisation prochaine pour le régime AGIRC-ARRCO.

Pourquoi anticiper votre retraite progressive avec une stratégie patrimoniale ?

Le choix de la retraite progressive n’est pas neutre. Il impacte :

  • Votre future pension
  • Votre revenu disponible
  • Votre fiscalité
  • Votre plan d’épargne et votre patrimoine

À Montpellier et dans l’Hérault, chaque situation est unique. Une stratégie patrimoniale personnalisée permet de maximiser les avantages du dispositif tout en sécurisant vos revenus et vos projets à long terme.

Comment le Groupe Sarro peut vous accompagner ?

Basé à Montpellier, le Groupe Sarro accompagne ses clients dans la gestion de patrimoine, la préparation de la retraite progressive et l’optimisation de leur stratégie patrimoniale.

Notre approche repose sur trois axes :

  1. Une analyse complète de votre situation et de vos droits à la retraite
  2. La mise en place de solutions sur mesure pour sécuriser vos revenus et optimiser votre patrimoine
  3. Un accompagnement personnalisé pour que la transition vers la retraite soit progressive, sereine et maitrisée

Si vous habitez Montpellier, l’Hérault ou les environs, nous vous aidons à transformer la complexité de la retraite progressive en opportunité concrète pour votre avenir.

Des conseils pratiques pour anticiper votre retraite progressive

  • Vérifiez vos trimestres cotisés et vos droits à la retraite
  • Évaluez l’impact d’un temps partiel sur votre revenu et votre fiscalité
  • Discutez avec votre employeur pour anticiper la réduction du temps de travail
  • Faites-vous accompagner par un conseil patrimonial à Montpellier, comme le Groupe Sarro, pour optimiser votre stratégie globale

Conclusion

La retraite progressive dès 60 ans est une véritable opportunité pour préparer votre avenir à Montpellier et dans l’Hérault. Réduire progressivement son activité tout en sécurisant ses revenus est désormais possible, mais chaque situation est différente.

Pour un diagnostic personnalisé et gratuit de votre retraite progressive, contactez dès aujourd’hui le Groupe Sarro à Montpellier. Transformons ensemble cette réforme en une opportunité pour votre avenir.

Aider vos enfants à se loger : solutions pratiques et implications fiscales

Lorsque votre enfant souhaite quitter le domicile familial, l’aider à se loger devient un véritable enjeu. Que vous envisagiez de l’accompagner dans l’achat d’un bien immobilier ou de lui mettre à disposition un logement que vous possédez déjà, plusieurs solutions existent. Ce guide détaille les options à votre disposition et leurs conséquences fiscales.

1. Aider votre enfant à acheter un bien immobilier

Vous pouvez soutenir votre enfant en l’aidant à constituer un apport ou en achetant le bien avec lui. Il s’agit d’un investissement important sur le long terme. Voici les solutions existantes.

1.1 Consentir une donation : les abattements fiscaux possibles

Donner une somme d’argent à votre enfant est l’un des moyens les plus courants pour l’aider à financer un achat immobilier. Trois abattements fiscaux principaux existent :

Abattement « classique » de 100 000 €

Applicable pour chaque parent.
→ Si vous n’avez pas consenti de donations depuis 15 ans, vous pouvez transmettre jusqu’à 200 000 € à deux, totalement exonérés.

Abattement pour don familial de 31 865 €

Réservé aux parents de moins de 80 ans, applicable pour chacun d’eux.

Nouvel abattement de 100 000 € pour l’achat d’un bien immobilier neuf

Introduit par la loi de finances 2025, valable jusqu’au 31 décembre 2026 pour les donations affectées à l’acquisition d’un logement neuf ou en VEFA, utilisé comme résidence principale.

Exemple : un couple n’ayant jamais réalisé de donation peut transmettre jusqu’à 463 730 € sans imposition si l’enfant achète un logement en VEFA.

Bon à savoir : les grands-parents peuvent également donner, mais leur abattement classique est limité à 31 865 €.

La donation peut se faire via un formulaire enregistré aux impôts ou par acte notarié.

Attention : si vous aidez un seul enfant, cela aura un impact sur le partage successoral. Pour éviter les conflits, une donation-partage notariée peut équilibrer les montants transmis entre enfants.

1.2 Accorder un prêt familial

Le prêt familial est une autre manière d’aider votre enfant à augmenter son apport financier. Il est souvent sans intérêt et très flexible.

L’écrit est obligatoire :

  • montant du prêt ;
  • calendrier et modalités de remboursement ;
  • montant des mensualités ;
  • taux d’intérêt éventuel ;
  • toute clause particulière.

L’acte doit être enregistré aux impôts ou établi par un notaire.

Point important : les banques ne considèrent généralement pas ce prêt comme un apport personnel, ce qui peut compliquer l’obtention d’un crédit immobilier.

1.3 Acheter un bien en indivision avec son enfant

Acheter un logement en indivision signifie que vous possédez chacun une quote-part du bien.

Inconvénients possibles :

  • si un seul enfant occupe le bien, l’administration peut considérer cela comme un avantage en nature assimilé à une donation déguisée ;
  • à votre décès, tous vos enfants deviennent indivisaires du bien, ce qui peut créer des tensions ;
  • pour que votre enfant occupe le logement, un bail ou un commodat doit être signé ;
  • l’administration fiscale rejette les montages où le parent achète l’usufruit et l’enfant la nue-propriété, et peut réintégrer le bien dans la succession.

1.4 Acheter via une SCI (Société Civile Immobilière)

La SCI fonctionne comme l’indivision mais offre une gestion plus encadrée : vous êtes copropriétaires de parts sociales.

Vous devez prévoir :

  • la mise à disposition du logement (bail, commodat ou gratuité prévue dans les statuts) ;
  • les règles de fonctionnement dans les statuts ;
  • le régime fiscal (IR ou IS), qui a des impacts différents en cas de mise à disposition gratuite.

Bon à savoir : les parts de SCI entrent dans la succession en cas de décès.

Il est indispensable de définir vos objectifs avant de créer ou d’utiliser une SCI pour acheter.

2. Mettre votre logement familial à disposition de votre enfant

Si vous possédez déjà un bien, vous pouvez le mettre à disposition de votre enfant. Cette solution est intéressante lorsque le bien est entièrement payé ou faiblement endetté, mais elle entraîne des implications civiles et fiscales.

2.1 Louer à un loyer préférentiel : attention aux risques

Appliquer un loyer réduit (–10 à –15 %) est possible, mais un loyer trop bas peut poser problème :

  • risque de requalification en donation déguisée, avec taxation à la clé ;
  • contestation possible par les autres enfants lors de la succession ;
  • en régime réel d’imposition, un loyer trop faible peut entraîner un redressement fiscal (loyers non cohérents avec les charges déduites).

2.2 Le commodat (prêt à usage) : sécuriser la mise à disposition

Le commodat permet de prêter gratuitement un logement sans intention libérale, et ne peut donc pas être réintégré dans la succession. Il limite les conflits futurs.

Il doit être :

  • établi par écrit ;
  • idéalement enregistré et passé devant notaire.

Vous pouvez également prévoir, dans l’acte, un mécanisme de rééquilibrage successoral.

2.3 Les implications fiscales en cas de mise à disposition gratuite

Si votre enfant est dans le besoin, la mise à disposition gratuite peut être assimilée à une pension alimentaire en nature, déductible sous conditions.

Plafonds de déduction 2025 :

  • jusqu’à 6 794 € par an pour un enfant majeur sans ressources ;
  • montant doublé si l’enfant est marié, pacsé, ou parent, sous conditions ;
  • montant doublé également si vous êtes seul à subvenir aux besoins de l’enfant et de ses enfants.

L’enfant doit déclarer cette aide comme un revenu, ce qui n’aura pas d’impact s’il n’est pas imposable mais peut modifier son revenu fiscal de référence (RFR), influant par exemple sur les APL.

Important : la déduction n’est pas possible si l’enfant majeur est rattaché à votre foyer fiscal.

Conclusion : quelle solution choisir pour aider votre enfant à se loger ?

Vous disposez de nombreuses options — donation, prêt familial, indivision, SCI, mise à disposition du logement, commodat… Le choix dépend de :

  • votre situation familiale ;
  • votre stratégie patrimoniale ;
  • vos souhaits en matière de transmission ;
  • les implications fiscales associées.

Il est indispensable de consulter votre conseiller pour définir la solution la plus adaptée à votre situation.

Investir stratégiquement avec une SCI pour votre patrimoine

La société civile immobilière (SCI) est un instrument aux multiples atouts pour acquérir, détenir, développer ou encore transmettre son patrimoine immobilier.

Par rapport à une détention en direct, la SCI facilite et optimise la gestion de ses actifs immobiliers :

selon sa situation personnelle et ses objectifs, l’associé pourra adapter les règles de fonctionnement de la société. Il choisira la fiscalité applicable aux revenus et éventuellement anticiper la transmission familiale de son patrimoine.

1. Choisir les règles de fonctionnement d’une SCI

La constitution d’une SCI offre de nombreux avantages pour éviter les blocages souvent rencontrés dans l’indivision immobilière. Contrairement à la détention directe d’un bien entre plusieurs personnes, où chaque décision importante nécessite le consentement de tous les copropriétaires, la SCI permet une gestion plus fluide des relations entre associés. En effet, les règles du « être propriétaire ensemble » peuvent être définies dès la création de la société et inscrites dans ses statuts.

Grâce à la SCI, les associés peuvent décider des modalités de prise de décision, permettant ainsi une gestion plus efficace des affaires courantes. De plus, la flexibilité offerte par la SCI permet à un associé souhaitant se retirer de la société de céder ses parts sans que cela n’entraîne la vente du bien détenu par la SCI.

La rédaction des statuts de la SCI revêt donc une importance capitale. En déterminant le choix du ou des gérants ainsi que leurs pouvoirs, les associés peuvent aménager le fonctionnement de la société selon leurs besoins. De même, le mode de prise de décision, qu’il s’agisse d’une majorité simple, d’une majorité qualifiée (2/3, 3/4 des voix) ou autre, peut être spécifié lors de la constitution de la SCI.

A noter :

La constitution et le fonctionnement d’une SCI a un coût lié aux formalités nécessaires à sa création (rédaction des statuts, frais d’annonce légale, frais d’immatriculation, etc.) et aux frais engagés pour sa gestion (frais de comptabilité, etc.).

Résidence principale et SCI : Ce qu’il faut savoir

La détention de la résidence principale au sein d’une SCI comporte certaines implications fiscales à prendre en compte. En effet, cette configuration peut entraîner la perte de certains avantages fiscaux. Par exemple, l’abattement de 30% sur la valeur du logement pour l’IFI. Egalement, l’abattement de 20% pour les droits de succession. De plus, la protection du logement familial peut être compromise si l’un des conjoints n’est pas associé. Cela permet ainsi à l’autre conjoint associé de vendre le bien sans le consentement de l’autre.

En cas de décès d’un conjoint, le conjoint survivant pourrait également se voir privé de certains droits. Par exemple, le droit temporaire au logement, le droit viager d’usage et d’habitation. Ces droits sont liés à la résidence principale et non aux parts de la SCI.

La détention de la résidence principale via une SCI peut entraîner la perte de l’exonération de la plus-value de cession. De plus, des complications concernant le déblocage anticipé de l’épargne investie sur des plans d’épargne comme le PEE, le PERCO ou le PER.

Choix de la fiscalité : SCI à l’IR ou à l’IS

Pour optimiser la gestion de son patrimoine immobilier, le choix de la fiscalité applicable est crucial. Les associés d’une SCI ont le choix entre deux régimes fiscaux :

  • SCI à l’IR : par défaut, la fiscalité de la SCI s’aligne sur celle des revenus et plus-values immobilières en direct. Les revenus de la SCI sont imposés entre les mains de chaque associé.
  • SCI à l’IS : cette option permet de bénéficier de taux d’imposition plus avantageux, avec un taux de 15% jusqu’à 42 500 € de bénéfice déclaré par la SCI, puis 25% au-delà. Les revenus locatifs sont imposés au niveau de la société, avec la possibilité de déduire davantage de charges, notamment l’amortissement du bien immobilier.

Le choix entre ces deux régimes fiscaux dépend des objectifs de gestion et de rentabilité des associés.

Lorsque les revenus d’une SCI sont distribués aux associés, ils sont soumis à une double imposition : d’abord au niveau de la société, puis dans les mains de chaque associé. Opter pour l’impôt sur les sociétés (IS) est recommandé pour les contribuables avec une tranche marginale d’imposition élevée dans le barème de l’impôt sur le revenu, ou pour ceux qui n’ont pas besoin de revenus immédiats. Dans ce cas, les revenus se conservent dans la SCI, offrant ainsi une certaine flexibilité financière.

En ce qui concerne les plus-values résultant de la cession d’un bien immobilier par une SCI assujettie à l’IS, elles relèvent du régime des plus-values professionnelles. Ces plus-values s’ajoutent au résultat courant de la SCI et soumises à l’IS selon le taux de droit commun. Il est important de noter que ce régime d’imposition est moins favorable qu’à l’impôt sur le revenu. Notamment, en raison de l’absence d’abattement pour durée de détention.

Quant aux plus-values réalisées lors de la cession des parts de la SCI, elles sont imposées selon le régime des plus-values de cessions de valeurs mobilières et de droits sociaux.

A noter :

le régime de l’IS est obligatoire lorsque la SCI loue un logement meublé.  En effet, la location meublée est fiscalement une activité commerciale, or pour être à l’IR, la SCI doit exercer une activité civile, telle la location de logement vide, sans les meubles. 

2. Transmission de patrimoine immobilier avec une SCI : ce qu’il faut savoir

La SCI offre une solution avantageuse pour anticiper la transmission de son patrimoine immobilier. Elle facilite la donation aux enfants tout en préservant la gestion de la société et les revenus qui en découlent.

Donation des parts sociales de la SCI

La donation aux enfants se simplifie grâce à la SCI. Plutôt que de transférer des biens immobiliers directement, la donation porte sur les parts sociales de la société. Cette approche permet de garantir une répartition équitable entre les enfants, les parts ayant une valeur uniforme. De plus, cela évite l’indivision souvent problématique. Une rédaction minutieuse des statuts est essentielle pour prévenir les conflits entre les enfants après la transmission.

Avantages fiscaux de la donation de parts sociales

La donation progressive de parts sociales bénéficie d’avantages fiscaux considérables. Les abattements en ligne directe (100 000 € par enfant) peuvent être utilisés tous les 15 ans. De plus, le coût de la transmission est réduit car les droits de donation sont calculés sur la valeur des parts, qui peut être moindre si la SCI a des dettes.

Possibilité de réserver les revenus

Il est possible de donner la nue-propriété des parts tout en conservant les revenus associés. Le donataire récupère la pleine propriété à la fin de l’usufruit, tandis que le donateur continue de percevoir les revenus jusqu’à son décès.

Maintien de la gestion et répartition des pouvoirs

Même après la transmission des parts sociales, les parents peuvent conserver la gestion de la SCI en rédigeant correctement les statuts. Le donateur, s’il est gérant, peut continuer à prendre des décisions. Il est également possible de prévoir une répartition spécifique des pouvoirs entre l’usufruitier et les nus-propriétaires pour maintenir le contrôle sur les revenus.

Avec Roxane, nous restons à votre disposition pour toute question sur ce sujet. À très bientôt.

Réforme des retraites : quel bilan ? Ce qui change pour vous.

La réforme des retraites a été adoptée. Nous vous détaillons, en fonction de votre situation, les changements que vous pourriez connaître.

À quel âge pourrez-vous partir à la retraite selon votre année de naissance ?

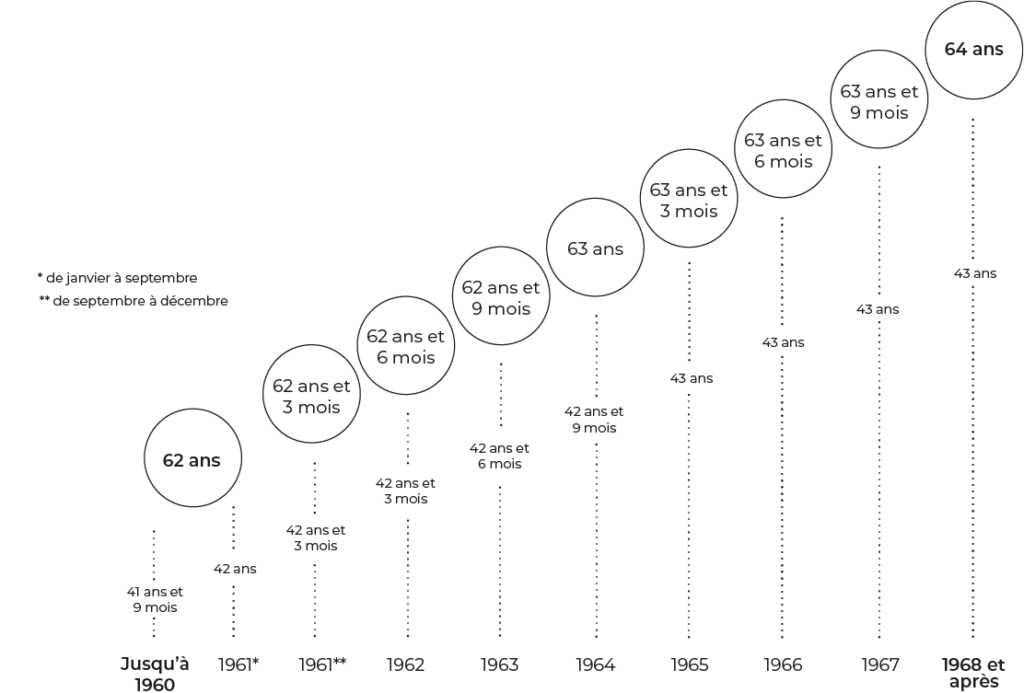
La loi allonge de 62 à 64 ans l’âge légal de départ à la retraite. C’est-à-dire l’âge auquel vous pouvez partir à la retraite au plus tôt. Vous êtes concerné par cet allongement si vous êtes né après le 31 août 1961. Le report de l’âge légal se fait de façon progressive.

Partir à l’âge légal ne vous assure pas pour autant de bénéficier de votre pension de retraite dans son intégralité. Pour cela, il faut également avoir validé un certain nombre de trimestres. Or, la réforme a allongé également cette durée de cotisation. Vous serez tout particulièrement impacté si vous êtes né en 1965. Vous devrez désormais travailler 43 ans pour avoir le taux plein, au lieu de 42 ans et 3 mois.

Même si votre durée de cotisation est inférieure à 43 ans, vous pourrez continuer à partir à la retraite à taux plein (sans décote) à 67 ans. 

Carrières longues : pourrez-vous toujours partir plus tôt à la retraite ?

Le dispositif de carrières longues a également subi des ajustements. Pour rappel, il permet à des assurés qui ont commencé à travailler avant un certain âge et qui ont donc validé 4 à 5 trimestres avant cette date de pouvoir partir plus tôt à la retraite. Avant la réforme, pour bénéficier d’une retraite anticipée pour carrière longue, vous deviez avoir commencé à travailler avant 20 ans :

  • si vous aviez commencé à travailler avant 20 ans, vous pouviez partir de façon anticipée à 60 ans 
  • si vous avez commencé à travailler avant 16 ans, vous pouviez partir de façon anticipée à 58 ans.

La réforme des retraites prévoit de nouvelles « bornes d’âge » qui devraient être les suivantes :

  • si vous avez commencé à travailler avant 21 ans, vous pourrez partir de façon anticipée à 63 ans ;
  • si vous avez commencé à travailler avant 20 ans, vous pourrez partir de façon anticipée à 62 ans, contre 60 ans avant réforme. Vous devrez donc travailler 2 ans de plus ;
  • si vous avez commencé à travailler avant 18 ans, vous pourrez partir à 60 ans. Pour partir à 60 ans, vous devrez donc avoir commencé à travailler 2 ans plus tôt ;
  • si vous avez commencé à travailler avant 16 ans, vous pourrez toujours partir à 58 ans.

Les 100€ de pension supplémentaire : pour qui ?

La réforme prévoit que les actuels retraités qui entrent dans le cadre du minimum contributif (MICO) majoré verront leur pension augmentée de 100 € dès septembre 2023. Le minimum contributif est le montant minimum de pension de retraite qui peut vous être versé si vous avez liquidé votre retraite à taux plein. Il s’articule en deux parties : 

  • le minimum contributif de base ;
  • le minimum contributif majoré. Pour bénéficier du minimum contributif majoré, il faut justifier de 120 trimestres cotisés (trimestres réellement travaillés et donc hors périodes de maladie, chômage, etc.).

Pour bénéficier de l’augmentation de 100€, vous devez donc avoir liquidé votre retraite à taux plein et justifier d’au moins 30 ans de travail effectif au cours de votre carrière. Attention : l’augmentation est au maximum de 100 €. Vous toucherez en effet un prorata des 100 € selon votre nombre de trimestres cotisés par rapport au nombre de trimestres requis pour votre génération. De plus, l’augmentation ainsi obtenue ne pourra pas vous permettre de dépasser le plafond du MICO majoré qui devrait passer à 847,75 € bruts avec la réforme.

Si vous ne bénéficiez pas du MICO majoré, votre pension peut quand même être revalorisée si vous vous trouvez dans un des cas suivants :

  • vous avez liquidé vos droits avant 2003, date de la création du MICO majoré, et n’avez donc pas pu en bénéficier bien que vous en remplissiez les conditions (taux plein et 120 trimestres cotisés) ;
  • votre pension de base est supérieure au MICO majoré (747,57 €). Si vous êtes au-dessous du nouveau plafond de 847,57 €, votre pension de retraite pourra être augmentée. 

Si la hausse doit intervenir dès cet automne pour la plupart des retraités, il n’est toutefois pas certain que les caisses de retraite puissent l’appliquer à tous. Il sera nécessaire de reconstituer les carrières d’un certain nombre d’assurés. Il faudra donc du temps pour que les dossiers soient traités. Les caisses de retraite ont jusqu’en septembre 2024 pour verser les montants dus.

Augmentez le montant de votre pension de retraite grâce au cumul emploi-retraite

Les bénéficiaires du cumul emploi-retraite continuent à devoir payer des cotisations sociales. Notamment, des cotisations vieillesse sur leurs revenus d’activité. Or, jusqu’à présent, ces cotisations étaient versées à perte. Elles ne permettaient pas de créer de nouveaux droits à la retraite.

La réforme permet enfin à ces cotisations de générer de nouveaux droits à la retraite, sous conditions. Vous pourrez donc bénéficier d’un supplément de pension quand vous cesserez la nouvelle activité exercée.

Vous le constatez, la réforme a un grand nombre de conséquences (négatives ou positives) sur votre situation. Il vous faut tenir compte de ces nouveaux éléments pour préparer au mieux votre départ à la retraite ! Notre équipe est à votre disposition pour échanger autour de ce sujet et de votre stratégie patrimoniale.

Le projet de loi de finances pour l’année 2022 : découvrez les mesures proposées.

Quelles sont les principales mesures ?

Comme chaque fin d’année, le projet de loi de finances comporte certaines mesures qui peuvent impacter vos stratégies patrimoniales. La revalorisation du barème de l’impôt sur le revenu est reconduite. De même pour la sécurisation du crédit d’impôt pour services à la personne. Les indépendants et les chefs d’entreprise sont les plus concernés par les nouveautés fiscales. Le gouvernement a récemment présenté un ambitieux plan de soutien aux travailleurs indépendants. Certaines mesures ont été reprises dans le projet de loi de finances pour 2022.

— Les mesures à destinations de tous les contribuables

Revalorisation du barème de l’impôt sur le revenu

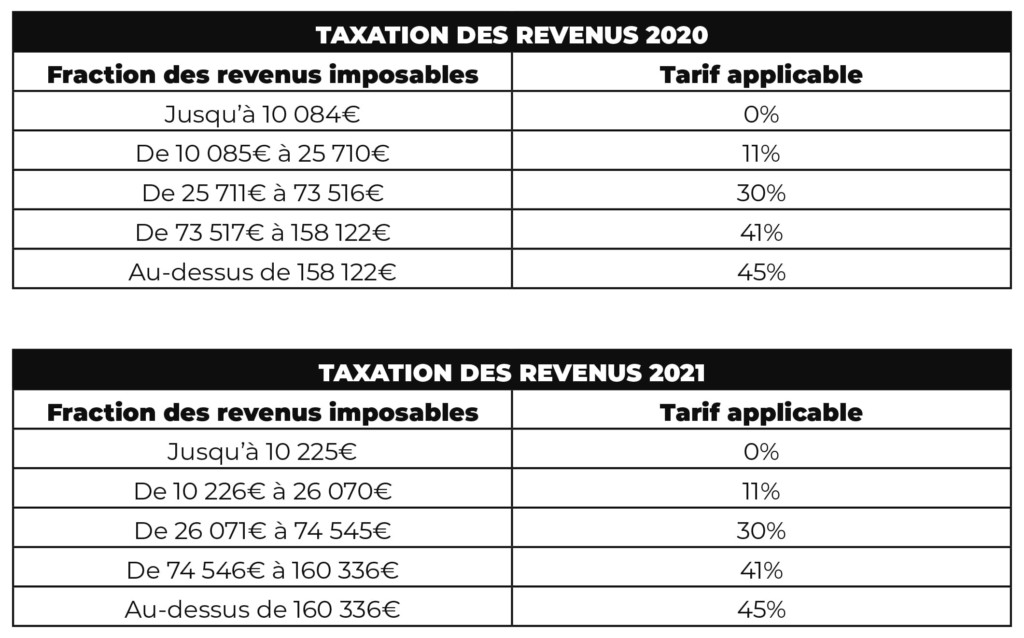
Dans le projet de loi de finances pour 2022, le barème de l’impôt pour la taxation de vos revenus 2021 est, comme chaque année, revalorisé (+1,4% cette année) en fonction de l’inflation. Concrètement, cela décale l’entrée dans les tranches les plus élevées du barème. Par exemple, l’entrée dans la tranche d’imposition à 30 % se fera à 26 071€ au lieu de 25 711€. Cette nouvelle grille sera utilisée pour votre déclaration de revenus 2022… Sous réserve que le projet de loi de finances soit adopté en l’état.

Corrélativement, les barèmes de taux neutre du prélèvement à la source sont revalorisés dans les mêmes proportions.

Services à domicile : sécurisation du crédit d’impôt pour les prestations réalisées à l’extérieur de votre domicile

Les sommes versées à un salarié à domicile ouvrent droit à un crédit d’impôt égal à 50% de la dépense. Jusqu’à présent, subsiste un doute quant à l’éligibilité à ce crédit d’impôt des prestations réalisées à l’extérieur de votre domicile.  En effet, il existait une tolérance de l’administration fiscale pour que vos dépenses soient prises en compte, quand bien même elles étaient réalisées en dehors de votre domicile, si elles étaient comprises dans une offre de services incluant un ensemble d’activités effectuées à domicile. Cependant, une décision du Conseil d’Etat avait annulé cette « tolérance ». Ainsi seules les sommes versées au titre de services rendus à votre domicile étaient éligibles au crédit d’impôt. Puis, le gouvernement avait finalement indiqué que les « services extérieurs » demeuraient éligibles au crédit d’impôt. Afin de mettre un terme à ce feuilleton et de sécuriser ce dispositif, le projet de loi prévoit d’inscrire ce principe dans la loi. Ainsi, un certain nombre de dépenses resteraient éligibles sans ambiguïté : par exemple, l’accompagnement d’enfants à l’école, l’aide à la mobilité et au transport de personnes ayant des difficultés de déplacement à l’extérieur du domicile, la livraison de repas à domicile, ou encore la téléassistance et visio assistance.

— Les mesures à destination des indépendants

Allongement des délais d’option pour le régime réel

Au travers d’une entreprise individuelle ou d’une société non soumise à l’impôt sur les sociétés, vous avez le choix. Lorsque votre chiffre d’affaire n’excède pas certaines limites, vous êtes soumis de plein droit au régime des microentreprises. Vous pouvez néanmoins opter, dans un certain délai, pour le régime réel d’imposition. Ceci vous permet de déterminer votre bénéfice imposable en déduisant vos charges réelles, et non plus de façon forfaitaire.

L’objectif  du projet de loi de finances est d’harmoniser et d’allonger les délais dont vous disposez pour exercer cette option ou, au contraire, y renoncer. Actuellement, la plupart de ces délais expirent le 1er février de l’année au titre de laquelle l’option s’applique. Vous pourriez dorénavant opter pour le régime réel en même temps que votre déclaration des revenus de l’année précédente. Soit jusqu’au mois de mai de l’année au titre de laquelle l’option s’applique : vous auriez donc trois mois supplémentaires. Exemple : pour les revenus de l’année 2022, vous voulez bénéficier du régime réel d’imposition pour votre bénéfice. Actuellement, vous devez prendre l’option (pour le régime réel) avant le 1er février 2022. Si le projet de loi de finances se concrétise en l’état, vous pourrez prendre l’option jusqu’en mai 2022.

Exonération des plus-values de cession d’entreprise : en raison de la valeur

Si la valeur des biens transmis est inférieure à 300K€ : exonération totale de la plus value réalisée, sous conditions. Si la valeur des biens transmis est entre 300K€ et 500K€ : exonération partielle. Le projet de loi prévoit de rehausser ces seuils respectivement à 500 000€ et 1 000 000€. L’objectif est de permettre à de nombreux chefs d’entreprise de transmettre leur activité dans de bonnes conditions fiscales.

Exonération des plus-values de cession d’entreprise : départ en retraite

Pour votre départ en retraite : vous pouvez bénéficier d’un régime fiscal favorisant, lorsque vous cédez votre entreprise et/ou vos titres. Cela vous concerne également si vous êtes dirigeant d’entreprise et que vous cédez les titres de la société à l’impôt sur les sociétés que vous dirigez à l’occasion de votre départ en retraite. Dans le premier cas, vous pouvez bénéficier de l’exonération de la plus-value réalisée à cette occasion, sous certaines conditions. Dans le second cas, vous bénéficiez potentiellement d’un abattement de 500 000 € sur la plus-value dégagée lors de la vente des titres. Pour cela, la principale condition est de cesser toute fonction et faire valoir vos droits à retraite dans les deux années qui précèdent ou suivent la cession. 

Le projet de loi prévoit d’allonger ce délai à 3 ans si vous faites valoir vos droits à retraite entre le 1er janvier 2019 et le 31 décembre 2021 et que vous n’avez pas encore vendu.

Toutes ces mesures vont plutôt dans le sens de l’allégement des contraintes fiscales, surtout pour les chefs d’entreprise. L’objectif est, en effet, de faciliter la reprise économique suite à la crise sanitaire. Pour l’instant, ce n’est qu’à l’état de projet, il convient d’attendre le vote définitif de la loi de finances pour 2022 avant d’envisager de nouvelles stratégies patrimoniales en lien avec ces mesures. Notre équipe se tient à votre entière disposition pour en discuter ensemble, autour d’un café.