
Girardin industriel : pourquoi agir avant le 31 décembre 2026 ?
Mis à jour le 10 novembre 2026
L’essentiel en 30 secondes
- Le Girardin industriel permet d’obtenir une réduction d’impôt supérieure à la somme investie, en une seule fois, l’année suivant la souscription.
- Pour alléger l’impôt sur vos revenus 2026, payé en 2027, le matériel financé doit être mis en service avant le 31 décembre 2026.
- Les règles 2026 sont stables, mais l’avenir du dispositif au delà de 2029 reste incertain.
- C’est un placement fiscal, pas un placement de capital : la somme versée n’est pas restituée.
Le Girardin industriel, en quelques mots
Le Girardin industriel est un dispositif de défiscalisation qui encourage le financement d’équipements productifs neufs dans les territoires ultramarins. Il est codifié à l’article 199 undecies B du Code général des impôts et a été instauré en 2003 par la loi de programme pour l’Outre Mer, qui porte le nom de Brigitte Girardin, alors ministre.
Concrètement, vous entrez au capital d’une société de portage. Cette société achète le matériel et le loue à une entreprise ultramarine. La réduction d’impôt s’applique au titre de l’année de mise en service du matériel, et vous conservez vos parts pendant cinq ans, faute de quoi l’administration reprend l’avantage. À l’issue de la cinquième année, le matériel est cédé pour un euro symbolique à l’exploitant et la société est dissoute.
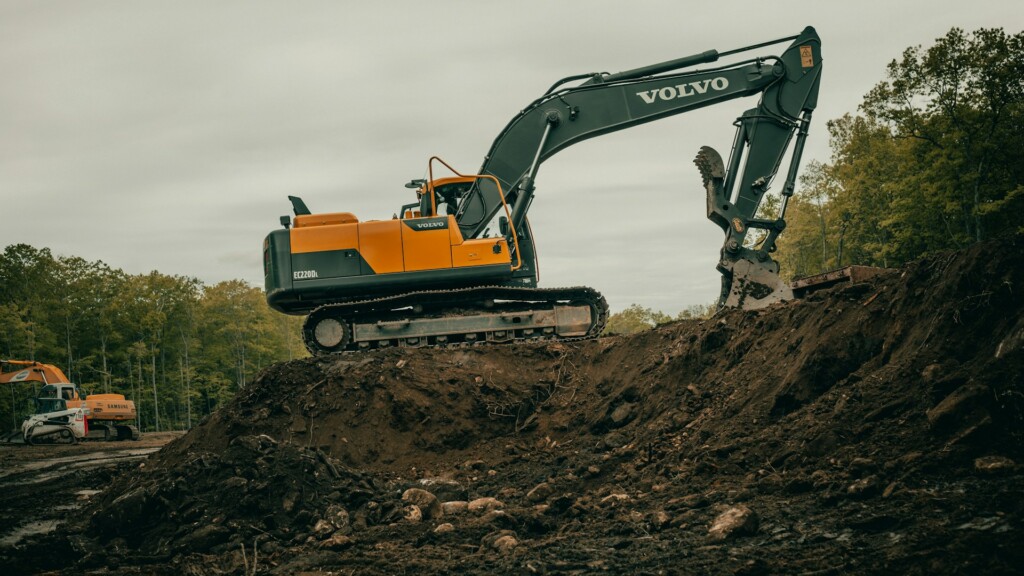
Engins de chantier, véhicules utilitaires, équipements agricoles ou de pêche, matériel de production d’énergie renouvelable : ces investissements soutiennent directement l’activité des entreprises en Guadeloupe, Martinique, Guyane, à La Réunion ou à Mayotte.
Pourquoi novembre 2026 est le bon moment
Une fenêtre qui se referme. Un matériel mis en service avant le 31 décembre 2026 réduit l’impôt sur les revenus de 2026, payé en 2027. Les opérations de fin d’année sont souvent très demandées : mieux vaut anticiper plutôt que de découvrir en décembre qu’il ne reste plus de places.
Des règles 2026 confirmées. Le projet de loi de finances pour 2026 prévoyait une baisse d’environ 25 % des taux. Cette mesure a été supprimée lors de la navette parlementaire et ne figure pas dans la loi de finances promulguée le 19 février 2026.
Un avenir encore à écrire. Le dispositif est réservé aux investissements mis en service jusqu’au 31 décembre 2029. Les députés avaient voté le 30 octobre 2026 une prolongation jusqu’en 2034, mais elle est tombée avec le rejet du projet de budget 2027 le 4 novembre. Le Sénat pourrait la réintroduire, sans aucune garantie. Profiter du cadre actuel, connu et stable, reste la démarche la plus sûre.
Combien rapporte le Girardin industriel ?
La rentabilité correspond à l’écart entre la réduction d’impôt obtenue et la somme versée. En 2026, les opérations sérieuses affichent une rentabilité de 10% en un an. Elle varie selon la période : les opérations souscrites en début d’année présentent généralement un taux plus attractif. En fin d’année, la rentabilité est donc plus modeste, mais l’intérêt demeure pour qui souhaite réduire son impôt 2026.
Exemple illustratif. Un foyer dont l’impôt sur les revenus 2026 s’élève à 12 000 € investit environ 10 435 € dans une opération affichant une rentabilité de 10%. En 2027, il bénéficie d’une réduction de 12 000 €, soit un gain net d’environ 1 565 €. Ce chiffrage est donné à titre pédagogique : chaque opération affiche ses propres conditions.
Quel montant défiscaliser au maximum ?
Le Girardin industriel bénéficie d’un traitement favorable. Le plafonnement global des niches fiscales s’élève à 18 000 € pour un foyer qui investit outre mer, et seule la part de la réduction que conserve l’investisseur entre dans ce plafond. La réduction brute maximale atteint ainsi 40 909 € pour une opération de plein droit et 52 941 € avec agrément fiscal.
Point de vigilance : la réduction se calibre sur votre impôt réel. Une réduction supérieure à l’impôt dû n’est pas remboursée, d’où l’intérêt d’un dimensionnement précis réalisé avec votre conseiller.
Les risques à connaître
Le Girardin industriel est un dispositif puissant, donc encadré. Les principaux risques sont fiscaux, avec la remise en cause de la réduction, et financiers, liés à la responsabilité d’associé de la société de portage. La solidité de l’exploitant est essentielle : une défaillance pendant les cinq ans peut entraîner la remise en cause de la réduction d’impôt.
L’État renforce aussi ses contrôles. Le projet de budget 2027 transmis au Sénat prévoit des visites et des saisies chez les monteurs d’opérations, sur autorisation du juge, ainsi qu’une solidarité de paiement pour ceux qui recourent à des manœuvres frauduleuses. Raison de plus pour sélectionner un monteur expérimenté, qui propose une garantie fiscale, et pour vous faire accompagner.
Le Girardin industriel, pour quels profils ?
Le dispositif convient aux contribuables fortement imposés, qui ont déjà utilisé les leviers classiques comme le plan d’épargne retraite, et qui acceptent l’idée d’un apport définitif en échange d’une réduction d’impôt supérieure. En pratique, il devient généralement pertinent à partir d’environ 10 000 € d’impôt sur le revenu.
Chefs d’entreprise, professions libérales et cadres dirigeants sont souvent concernés, en complément d’une réflexion sur l’optimisation de la rémunération du dirigeant.
Le Girardin industriel ne se substitue pas à une stratégie patrimoniale : il s’y intègre. Au Groupe Sarro, nous l’étudions au cas par cas, après analyse de votre fiscalité globale.
Questions fréquentes
Que devient la somme investie ? Elle n’est pas restituée. Votre gain provient exclusivement de la réduction d’impôt, supérieure à votre apport.
À quel moment s’applique la réduction d’impôt ? Sur l’impôt de l’année de mise en service du matériel, soit en 2027 pour une opération réalisée en 2026.
Jusqu’à quand souscrire pour réduire l’impôt payé en 2027 ? Le matériel doit être mis en service avant le 31 décembre 2026. Les monteurs fixent leurs propres dates limites, souvent avant la fin de l’année : il est préférable d’anticiper.
Girardin industriel et plafond des niches fiscales : comment ça fonctionne ? Seule la fraction de la réduction conservée par l’investisseur est retenue, dans la limite de 18 000 € par foyer.
Quel avenir pour le dispositif après 2029 ? À ce jour, l’échéance légale reste fixée à fin 2029. Une prolongation est discutée au Parlement mais n’est pas acquise.
Faire le point avec un conseiller
Vous souhaitez savoir si le Girardin industriel a sa place dans votre stratégie 2026 ? Nos conseillers en gestion de patrimoine étudient votre situation fiscale et vous orientent vers les solutions adaptées. C’est aussi l’occasion de réaliser votre bilan patrimonial de fin d’année.
Cet article est fourni à titre d’information et ne constitue pas un conseil personnalisé. Tout investissement en Girardin industriel comporte des risques et nécessite une étude préalable de votre situation.
L’ingénierie est une forte valeur ajoutée de notre cabinet. Elle est le point de départ de la stratégie patrimoniale. Lisa compose le trio dynamique et appliqué de notre ingénierie. Audits, bilans, étude fiscale et successorale, … C’est un pôle riche de compétences.